Euronext wheat: funds net long 177,228 lots as Black Sea risk rises
Les fonds réduisent leur net long à 177 228 lots. Le décembre clôture au-dessus de 246 €/t. Attaques de navires en mer Noire, euro sous 1,1190, pétrole autour de 90 $ et 102 $.
Les fonds ont réduit leur net long, à 177 228 lots contre 191 181 lots la semaine dernière. Le mouvement vient d’une prise de profit sur 2 031 contrats longs et d’un ajout de 11 923 contrats shorts. Le camp financier reste donc nettement acheteur, mais il allège après le rebond des cours.
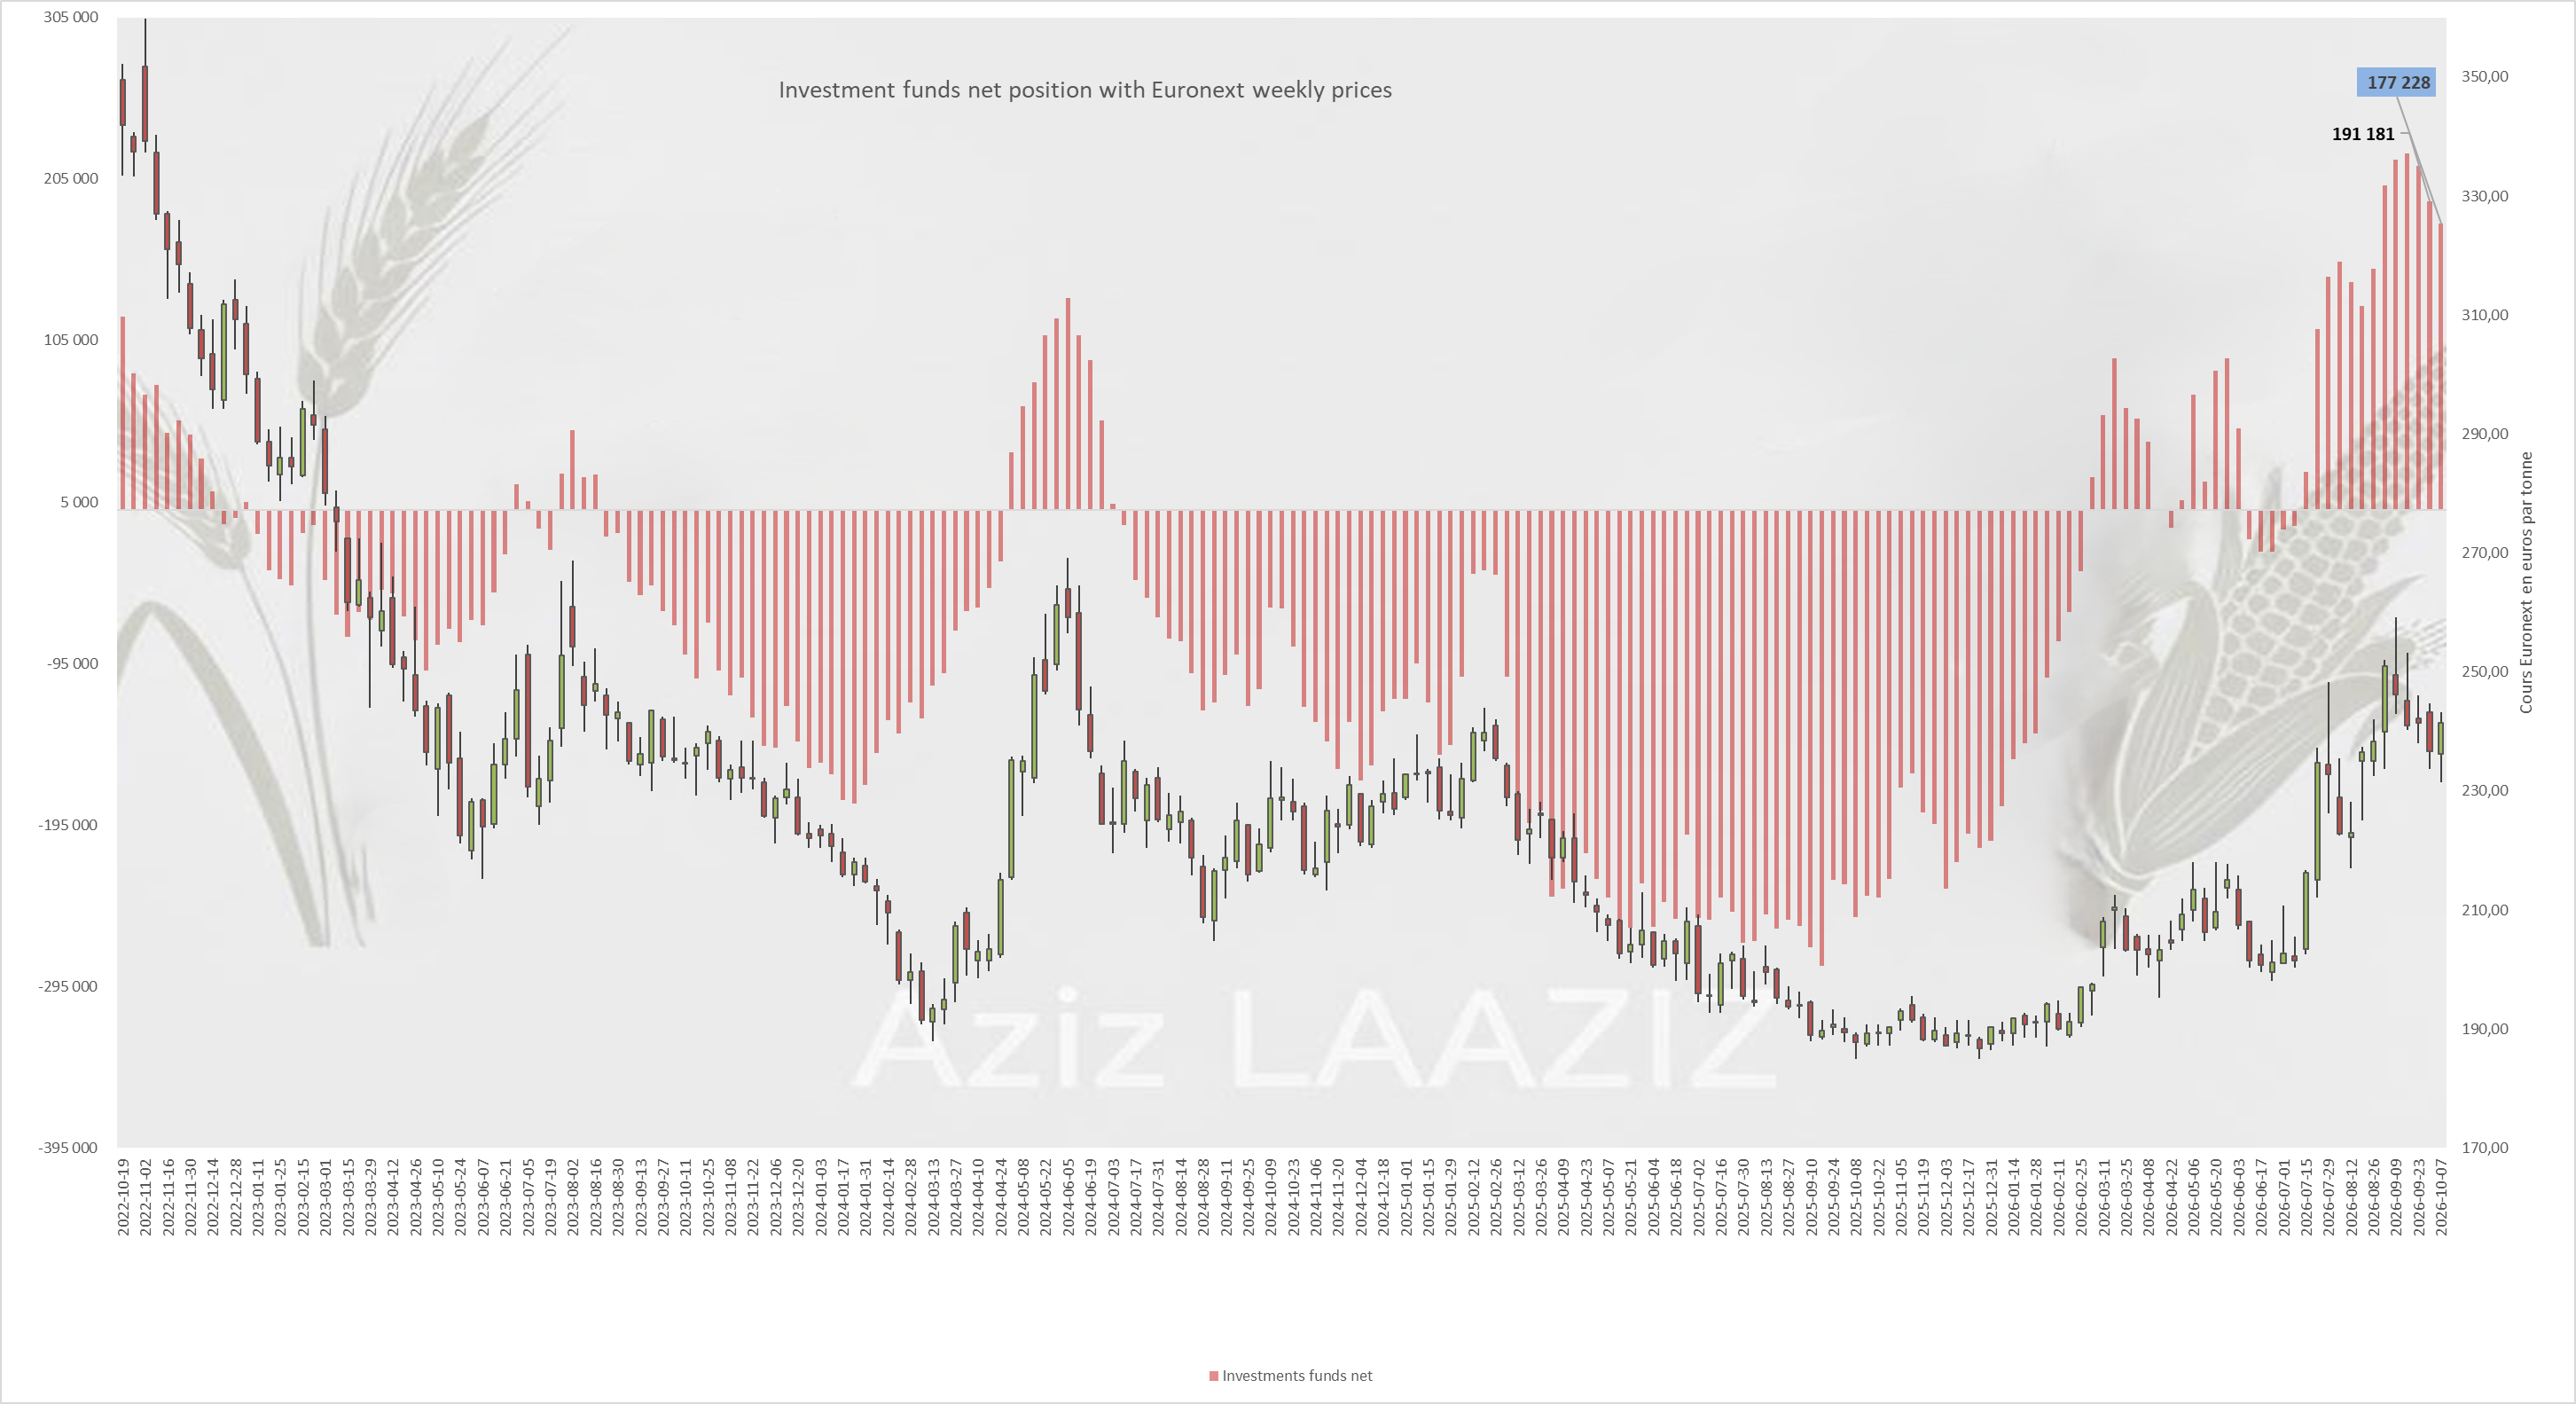
Les commerciaux ont eux aussi réduit leur net short, de −195 530 lots à −185 645 lots au 02/10/2026. Ils ont racheté une partie de leur couverture, sans pour autant sortir du camp vendeur.
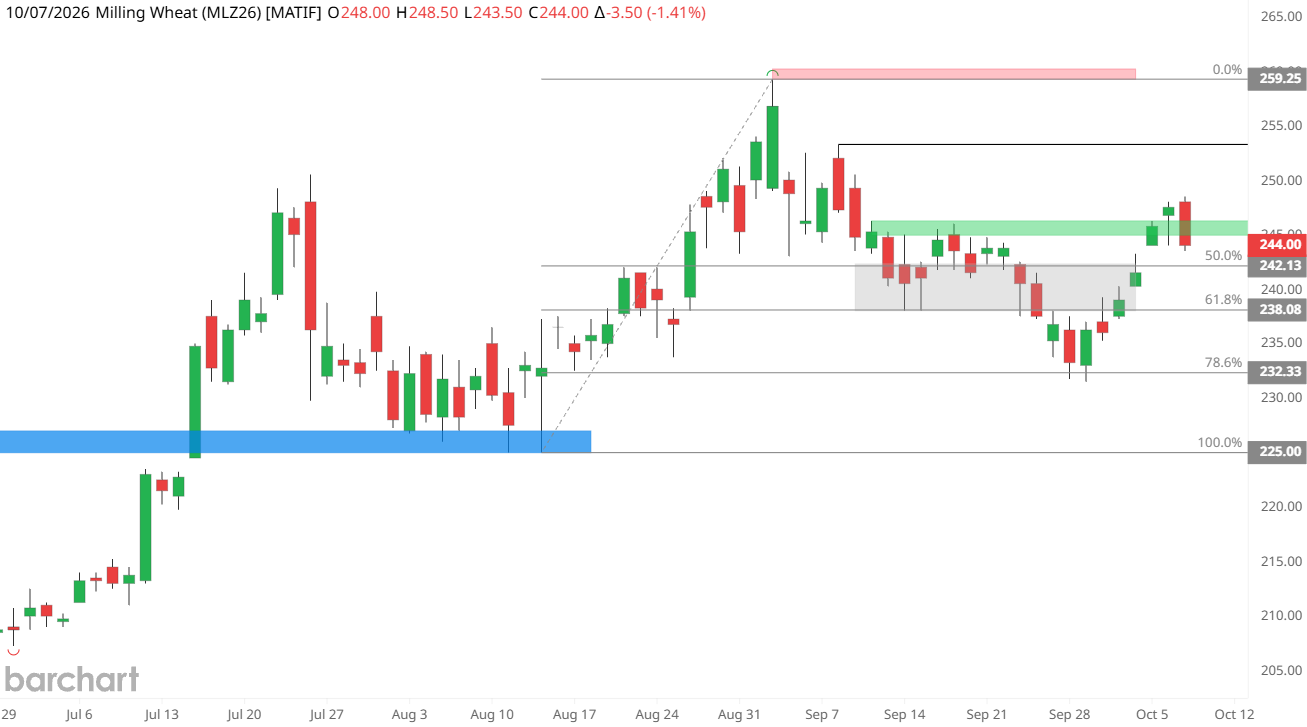
Le marché Euronext a connu une semaine de retournement. Le décembre a testé 232 €/t avant de clôturer à 241,50 €/t, soit +5,25 €/t sur la semaine du 28/09 au 02/10. La clôture de mardi à 247,50 €/t est la première au-dessus de la résistance des 246 €/t, testée il y a trois semaines sans être franchie. Ce passage ouvre la voie vers 253,25 €/t, prochain niveau technique. Le contrat s’échange actuellement autour de 245€/t (07/10/2026 à 17h).
Sur le physique, la mer Noire redevient le sujet central. Les frappes se sont étendues aux navires civils, y compris hors des eaux russes et ukrainiennes. Mardi, deux cargos ont été touchés par des drones dans la zone économique exclusive de la Bulgarie : l’un a coulé, l’autre, chargé de blé, a pris feu, son équipage ayant été évacué. La veille, un navire turc transportant du maïs avait été attaqué puis avait coulé au large de la Roumanie.
Les ports d’Odessa restent largement à l’arrêt depuis l’été, et côté russe les terminaux de Novorossiysk et de la mer d’Azov tournent très en dessous de leur capacité. Une partie des flux russes a été reroutée vers la Baltique, mais les volumes de septembre sont restés très faibles.
Les primes de risque de guerre et de fret remontent, les armateurs et les assureurs se retirent, et les alternatives fluviales (Danube, Rhin) sont limitées par les bas niveaux d’eau.
La marchandise est là. Les récoltes des grands exportateurs sont confortables, et la Russie comme l’Ukraine pèsent ensemble environ un quart à un tiers du commerce mondial de blé. Mais le grain a du mal à sortir.
Les importateurs du Maghreb, du Moyen-Orient et d’Asie, encore très exposés à ces origines, commencent à chercher des alternatives.
L’Égypte a déjà programmé du blé français, l’Indonésie regarde l’Australie, l’Argentine et l’UE.
Cette fenêtre profite aux origines européennes, plus chères mais livrables, ce qui explique en partie la fermeté d’Euronext et des bases UE face à une mer Noire décotée mais indisponible.
L’euro, de son côté, continue de s’affaisser et retrouve des niveaux de mai 2025, en passant sous 1,1190 en ce début de semaine. L’analyse technique suggère une poursuite vers 1,1050 avant un éventuel retour. Un euro faible renforce l’attractivité du grain européen à l’export, au moment où les acheteurs cherchent justement à se détourner de la mer Noire.
Le pétrole stagne autour de 90 $ le baril pour le WTI et un peu au-dessus de 100 $ pour le Brent. Pas de nouveau choc énergétique cette semaine, mais un baril encore élevé qui pèse sur les frets et les coûts logistiques.